生命保険セールスパーソン向けセミナーサイト
読むセミナー
相続時の特例事業承継税制~多くの会社は使っていないことを認識しよう 2026.11.13
●お伝えしたいこと
株式の相続税負担が大きいと思われる中小企業でも、その多くは特例事業承継税制を使っていません。言い換えれば、中小企業の多くは株式の相続税を原則どおりに納付していることになります。
●数字で確認
下表は、相続が起きた会社のうち相続税の特例事業承継税制を使った会社と使わなかった会社の比率です。
表の赤字部分は、株式の相続税評価額が高く相続税負担が大きいと思われるグループですが、ご覧のとおり、その多くは同制度を使っていません。
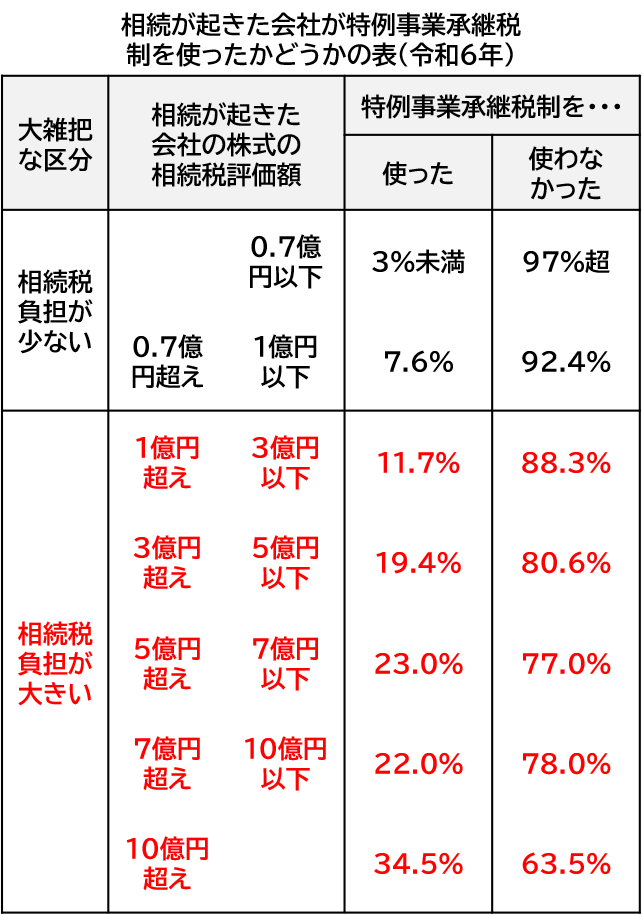
(注)表は辻が作成しました。ただし数字部分は令和8年10月9日の政府税制調査会で使われた資料をベースにしています。
●上記 と 事業承継税制の件数は大幅に増加している の関係
確かに件数の伸びは大幅ですが、件数の絶対値は少ないままです。
◇件数の伸び
相続時の制度利用件数は年100~200件(H22~29)から年400~500件(H30~)と大幅に伸びています。伸びの原因はH30の特例創設です。
◇件数の絶対値
中小企業の株式が絡む相続件数は年10,000件以上ありますので、そこから見ると年400~500件でも少ないです。
(注)以上の各数字は財務省の資料に基づいています。
●上記 と 特例事業承継税制は近く終了予定 の関係
特例は令和9年12月で終了する予定です。これに対して各方面から延長が要望されています。
現時点で延長されるかどうかはわかりませんが、どうなろうとも、株式にかかる相続税を事業承継税制なしで解決する中小企業が多く存在することをあらためて認識すべきと思います。